Le Livret Orange Crédit Mutuel est un livret bancaire fiscalisé, généralement utilisé quand les livrets réglementés sont déjà remplis ou pour garder une épargne disponible. Avant d’y déposer de l’argent, vérifiez surtout le taux brut applicable dans votre fédération Crédit Mutuel, le plafond contractuel, les frais éventuels et l’impact de la fiscalité sur les intérêts.
En bref
- Produit : livret d’épargne bancaire proposé par le Crédit Mutuel, distinct du Livret A/Livret Bleu et du LDDS.
- Disponibilité : capital en principe disponible, avec des modalités de versement et de retrait à confirmer dans votre caisse.
- Rendement : regardez le taux brut, puis raisonnez en taux net après impôt et prélèvements sociaux.
- Bon réflexe : comparer avec les livrets réglementés, fonds euros, comptes à terme et super livrets selon votre horizon.
Livret Orange Crédit Mutuel : à quoi sert ce livret ?
Le Livret Orange Crédit Mutuel répond à une intention simple : placer une somme qui doit rester accessible, sans forcément bloquer l’argent sur un produit de long terme. Il peut intéresser un particulier, un indépendant ou un dirigeant qui veut séparer une réserve de trésorerie personnelle de ses dépenses courantes.
Ce n’est pas un livret réglementé au sens du Livret A, du Livret Bleu ou du LDDS. Ses conditions ne sont donc pas fixées uniquement par l’État : elles dépendent de la documentation commerciale, de la fédération ou de la caisse, et peuvent évoluer. La page officielle du Crédit Mutuel reste la référence pour les conditions à jour.
Taux : ne comparez pas seulement le chiffre affiché
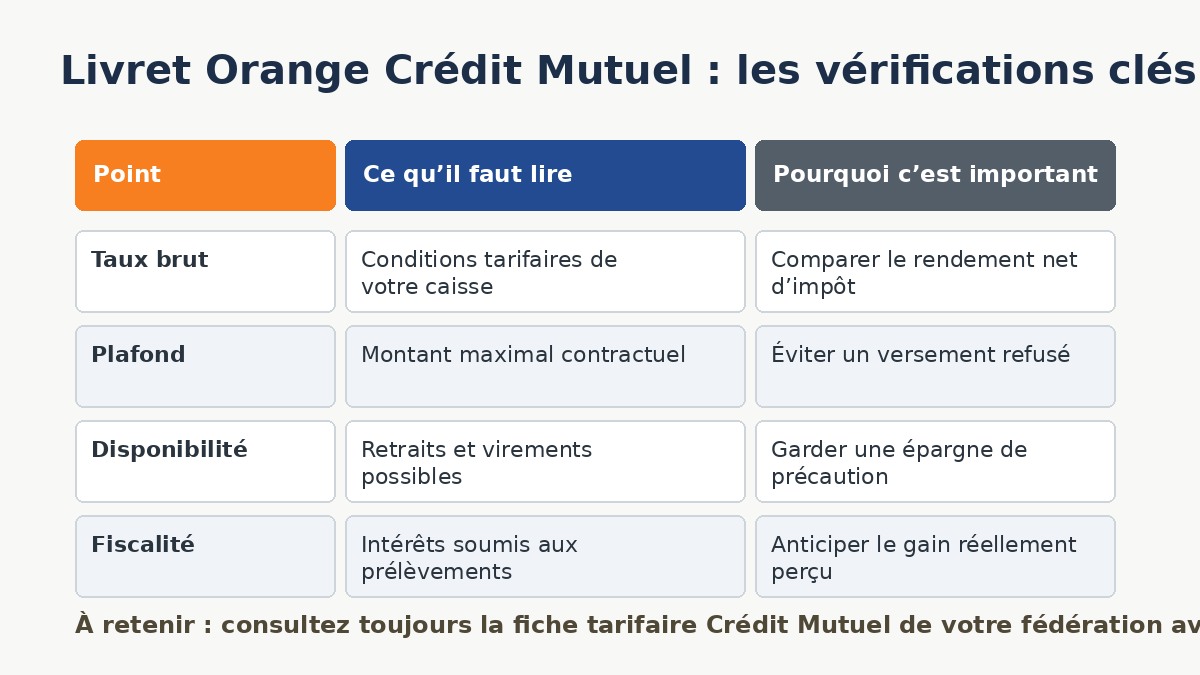
Le taux du Livret Orange est généralement exprimé en taux annuel brut. Pour savoir ce que vous gagnez vraiment, il faut enlever la fiscalité applicable aux intérêts. C’est le taux net qui permet de comparer correctement ce livret avec une autre solution d’épargne.
| Élément à contrôler | Question à poser | Impact concret |
|---|---|---|
| Taux brut | Quel taux s’applique aujourd’hui dans ma caisse ? | Détermine les intérêts avant impôts. |
| Date de valeur | Quand mon versement commence-t-il à produire ? | Peut changer le rendement sur courte durée. |
| Fiscalité | PFU ou barème progressif selon ma situation ? | Transforme le taux brut en gain net. |
| Offre promotionnelle | Le taux est-il temporaire ou conditionné ? | Évite de surestimer le rendement annuel. |
Plafond et versements : les points à confirmer avant ouverture
Le plafond d’un livret bancaire fiscalisé est contractuel. Il peut être différent du plafond des livrets réglementés et peut évoluer selon la gamme commercialisée. Avant d’ouvrir ou d’alimenter un Livret Orange Crédit Mutuel, demandez le montant minimal à l’ouverture, le plafond de dépôt, les règles de versement et les éventuelles limites de retrait.
Si votre objectif est de gérer une réserve pour une activité professionnelle, gardez aussi une séparation claire entre épargne personnelle et trésorerie d’entreprise. Notre rubrique Business & Entreprise regroupe d’autres repères utiles pour piloter un budget et comparer les décisions financières.
Fiscalité : pourquoi le Livret Orange n’est pas équivalent au Livret A
Les intérêts d’un livret bancaire fiscalisé sont en principe soumis à l’impôt sur le revenu et aux prélèvements sociaux. Le prélèvement forfaitaire unique peut s’appliquer, sauf option différente selon votre situation fiscale. À l’inverse, les intérêts du Livret A, du Livret Bleu ou du LDDS sont exonérés d’impôt dans le cadre réglementaire.
Cette différence change tout dans la comparaison. Un taux brut supérieur peut devenir moins intéressant une fois la fiscalité déduite. Les comparateurs spécialisés comme MoneyVox peuvent donner un aperçu, mais la décision doit se faire avec la fiche tarifaire et les conditions remises par votre banque.
Dans quels cas ce livret peut être pertinent ?
- Vos livrets réglementés sont déjà au plafond : le Livret Orange peut accueillir un surplus qui doit rester disponible.
- Vous voulez éviter le blocage : il est plus souple qu’un compte à terme, à condition d’accepter un rendement souvent plus modeste.
- Vous préparez une dépense proche : achat de véhicule, travaux, impôts ou besoin de sécurité à court terme.
- Vous comparez plusieurs banques : il sert alors de point de repère, mais le taux net et les conditions priment.
Pour une dépense automobile proche, par exemple, gardez une partie disponible plutôt que de chercher uniquement le meilleur taux. Si votre projet concerne un véhicule, nos guides transport comme l’explication de la case P.6 sur la carte grise aident aussi à anticiper les coûts annexes.
Questions à poser à votre conseiller Crédit Mutuel
| Question | Pourquoi la poser |
|---|---|
| Le taux est-il brut, net ou promotionnel ? | Pour éviter une comparaison trompeuse. |
| Quel est le plafond exact du Livret Orange ? | Pour savoir combien placer sans rejet de versement. |
| Les retraits sont-ils immédiats et gratuits ? | Pour vérifier la liquidité réelle. |
| Existe-t-il une meilleure option selon mon horizon ? | Pour comparer livret, compte à terme, assurance vie ou fonds monétaire. |
FAQ
Le Livret Orange Crédit Mutuel est-il garanti ?
Il s’agit d’un produit bancaire. Les dépôts bancaires entrent dans le cadre de la garantie des dépôts selon les règles et plafonds applicables en France, mais il faut distinguer cette garantie du niveau de rendement.
Le Livret Orange est-il imposable ?
Oui, les intérêts d’un livret bancaire fiscalisé sont généralement soumis à la fiscalité. Vérifiez le traitement exact sur votre relevé fiscal et auprès de votre conseiller.
Y a-t-il un plafond identique dans toutes les caisses Crédit Mutuel ?
Pas forcément. Comme il ne s’agit pas d’un plafond réglementé unique, consultez les conditions de votre fédération ou de votre caisse avant de verser.
Faut-il remplir le Livret A avant d’utiliser le Livret Orange ?
Souvent, oui, si vous êtes éligible et que vous cherchez une épargne de précaution défiscalisée. Mais la bonne allocation dépend de votre besoin de liquidité, de votre fiscalité et des taux disponibles au moment de la décision.