
En bref : un garage avec paiement en 10 fois sans frais peut aider à étaler une grosse réparation, mais il faut vérifier le coût réel avant de signer.
- Demandez un devis écrit avant tout accord de financement.
- Contrôlez la mention “sans frais” : pas d’intérêts, pas de frais de dossier, pas d’assurance obligatoire cachée.
- Comparez avec d’autres solutions si le garage ne propose que du 3 ou 4 fois, ou si le 10 fois passe par un crédit affecté.
Pour payer une réparation auto en 10 fois sans frais, la solution vient rarement du garagiste seul : elle passe souvent par un partenaire de paiement, une carte bancaire éligible, une offre promotionnelle d’enseigne ou un crédit affecté présenté comme étalement de paiement. L’objectif est donc simple : trouver un garage qui accepte l’échelonnement, puis vérifier que les 10 mensualités ne coûtent pas plus cher que le devis initial.
Quels garages proposent un paiement en 10 fois sans frais ?
Les réseaux nationaux, centres auto, plateformes de rendez-vous atelier et certains garages indépendants peuvent proposer le paiement en plusieurs fois. Le 10 fois sans frais est cependant moins courant que le 3 ou 4 fois : il dépend du montant, du partenaire financier et parfois d’une opération limitée dans le temps.
| Solution possible | Quand c’est utile | Point à vérifier |
|---|---|---|
| Garage ou centre auto partenaire | Révision lourde, pneus, embrayage, freinage, distribution | Montant minimum, mensualités, frais annexes |
| Paiement fractionné par carte | Facture réglée au comptoir ou en ligne | Éligibilité de la carte et plafond disponible |
| Crédit affecté à la réparation | Grosse facture mécanique | TAEG, durée, droit de rétractation |
| Offre promotionnelle “10 fois” | Opération ponctuelle d’un réseau | Dates, exclusions et conditions de l’offre |
Comment vérifier qu’un paiement en 10 fois est vraiment sans frais ?
Le mot important est “vraiment”. Une offre peut afficher 10 mensualités attractives tout en ajoutant des frais de dossier, une assurance facultative précochée ou un coût de financement intégré dans le prix. Avant d’accepter, demandez le montant total dû et comparez-le au devis de réparation.
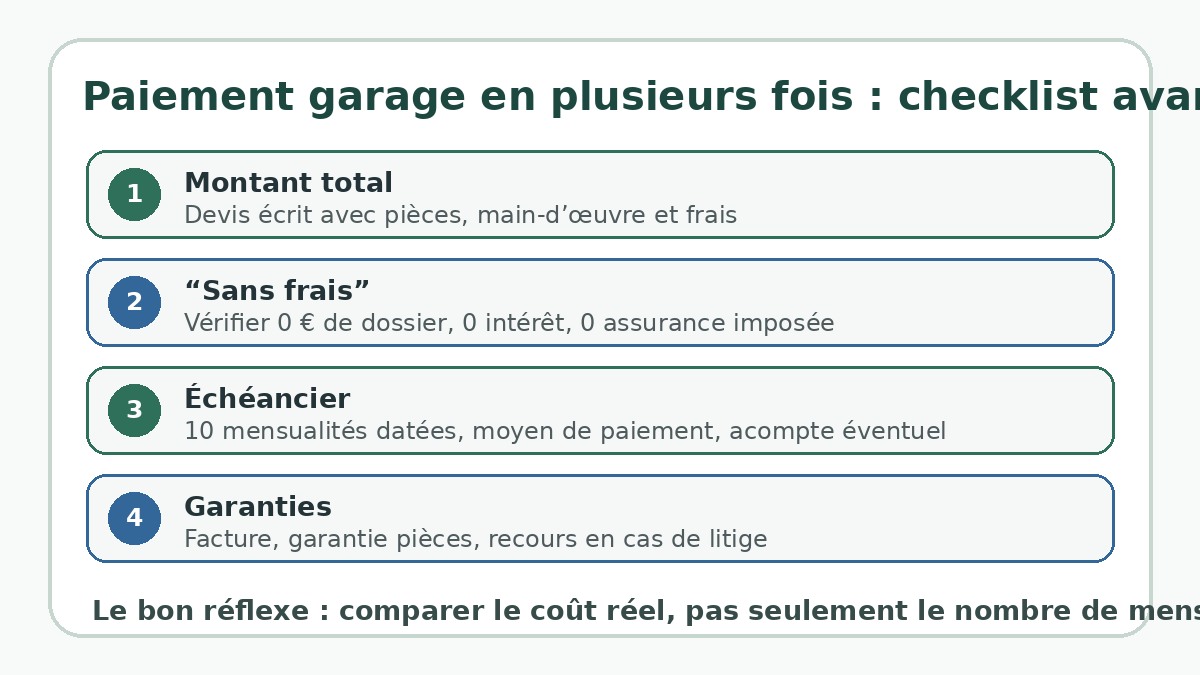
Point de vigilance : si l’offre est en réalité un crédit, le garage ou le partenaire doit vous fournir les informations de financement. Prenez le temps de lire le taux, les frais, les échéances et les conditions d’annulation.
Que demander au garage avant de laisser la voiture ?
Une réparation urgente ne doit pas faire oublier les bases. Demandez un devis détaillé, le délai d’intervention, les pièces prévues, la garantie associée et les conditions de paiement. Si la panne concerne un élément cher, prenez aussi le temps de vérifier si la réparation vaut le coût par rapport à la valeur du véhicule.
- Le devis : pièces, main-d’œuvre, diagnostic, éventuels frais de gardiennage.
- L’échéancier : montant de chaque mensualité, date de prélèvement, acompte éventuel.
- Les conditions : refus de financement, annulation, retard de paiement, justificatifs demandés.
- La facture finale : elle doit rester cohérente avec le devis accepté.
Si votre facture vient d’un problème mécanique sérieux, commencez par comprendre les symptômes et l’urgence de l’intervention : le guide sur le risque de casse moteur aide à distinguer une alerte critique d’un contrôle à planifier. Pour les réparations prévisibles, la checklist d’entretien préventif automobile peut aussi éviter de concentrer plusieurs grosses dépenses au même moment.
Quelles alternatives si aucun garage ne propose le 10 fois sans frais ?
Si le 10 fois sans frais n’est pas disponible, demandez d’abord si le garage accepte un paiement en 3 ou 4 fois, un acompte avec solde à la livraison ou un règlement séparé entre pièces et main-d’œuvre. Vous pouvez aussi comparer un autre atelier, surtout pour des réparations non urgentes comme pneus, amortisseurs ou entretien programmé.
Pour un crédit à la consommation, comparez le coût total et les conditions auprès de sources fiables. Le portail officiel Service-Public.fr rappelle notamment les grands principes du crédit à la consommation et du droit de rétractation.
Exemple de calcul simple
Pour une facture de 1 200 €, un vrai paiement en 10 fois sans frais revient à 10 mensualités de 120 €, pour un total de 1 200 €. Si le document indique 10 mensualités de 125 € ou 40 € de frais de dossier, l’offre n’est plus équivalente : elle peut rester utile, mais elle n’est pas gratuite.
FAQ sur le paiement garage en 10 fois sans frais
Un garage peut-il refuser le paiement en plusieurs fois ?
Oui. Le garage choisit ses moyens de paiement et dépend parfois d’un partenaire financier. Il peut refuser une demande si le montant, la carte bancaire ou le dossier ne respecte pas les conditions.
Le 10 fois sans frais existe-t-il pour toutes les réparations auto ?
Non. Il est plus fréquent sur certains montants ou chez des enseignes partenaires. Les petites factures, réparations très urgentes ou dossiers refusés peuvent ne pas être éligibles.
Faut-il accepter une assurance avec le paiement en 10 fois ?
Pas automatiquement. Demandez si l’assurance est obligatoire ou facultative, son prix et son intérêt réel. Une option ajoutée peut transformer une offre présentée comme sans frais en paiement plus coûteux.
Que faire si la facture finale dépasse le devis ?
Demandez une explication écrite et vérifiez ce que vous avez accepté. Toute intervention supplémentaire importante devrait être validée avant facturation, surtout si elle modifie le montant financé.